

Надежное Московское СРО. Выгодные условия вступления! Есть специалисты! Звоните!
НОСТРОЙ участвует в XVII Всероссийской финансово-бухгалтерской конференции
21 сентября 2026
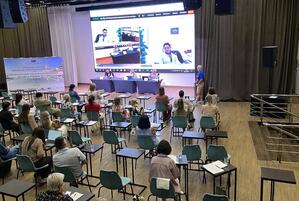
Представители НОСТРОЙ приняли участие во XVII Всероссийской финансово-бухгалтерской конференции. Мероприятие проходило в Сочи с 15 по 19 сентября.
Одной из ключевых тем конференции стала адаптация финансовой и налоговой стратегии бизнеса к новым экономическим реалиям. В мероприятии задействованы методологи налогового законодательства, представители ведомств и практики. От Национального объединения строителей (НОСТРОЙ) в работе сессий участвует заместитель руководителя аппарата Павел Малахов.
Программа конференции охватывает широкий круг вопросов: актуальные трактовки федеральных стандартов бухгалтерского учета (ФСБУ), расчет НДС, НДФЛ и налога на прибыль. Отдельный блок посвящен законным способам снижения налоговой нагрузки, защите активов и управлению рисками на фоне усиливающегося контроля со стороны налоговых органов.
Один из наиболее обсуждаемых блоков касался перемен в сфере НДС, включая нюансы внешнеэкономической деятельности. В рамках этой сессии Павел Малахов подробно разобрал корневые причины экономического дисбаланса, негативно влияющего на строительную отрасль и напрямую сказывающегося на налогообложении компаний сектора.
По словам спикера, строители сталкиваются с несколькими типовыми проблемами. Главная из них — разрыв между сметной стоимостью ресурсов и материалов и их фактической рыночной ценой на момент производства работ, что оборачивается для подрядчиков прямыми финансовыми потерями.
Кроме того, действующий порядок заключения контрактов и проверки сметной документации нередко не дает возможности достоверно определить реальную стоимость проекта, что порождает правовую неопределенность, разночтения и споры.
Для преодоления этих проблем профессиональное сообщество выработало комплекс предложений, которые Малахов представил в своем выступлении:
1. Гарантия рентабельности: необходимо установить законодательное требование, согласно которому размер сметной прибыли не должен быть ниже экономически обоснованного уровня рентабельности. Эта мера направлена на то, чтобы у подрядчиков отсутствовал стимул уходить в «серые» схемы для обеспечения успешного функционирования бизнеса.
2. Переход на гибкие модели ценообразования: нужно инициировать уход от практики твердой цены контракта в долгосрочных проектах. Предлагается перейти на ресурсный метод расчетов с закрытием объемов по фактически выполненным работам по реальным рыночным ценам.
3. Изменение правовой природы предмета экспертного заключения в части стоимости: сегодня необходимо рассматривать вопрос перехода от проверки смет к оценке достаточности и обоснованности средств, выделяемых на реализацию объекта.
4. Равномерная загрузка стройотрасли: как ключевой инструмент для оптимизации ресурсов, предотвращения простоев и, как следствие, сохранения трудового коллектива и стабильности всего строительного комплекса.
Добавить в закладки
Комментарии
Пока нет ни одного комментария...